شبكة الصمود الهشة في ظل التهديدات الإيرانية : استراتيجيات الخليج لتجاوز خنق هرمز وبناء ممرات الطاقة البديلة

أشرف التهامي
سلطت الحرب مع إيران الضوء على نقطة ضعف هيكلية حادة تمس شريان الاقتصاد الخليجي والعالمي؛ حيث تحوّل مضيق هرمز من شريان للملاحة إلى نقطة اختناق استراتيجية شلت حركة تصدير النفط والغاز.
ورغم أن البدائل الحالية مثل خطوط الأنابيب المؤدية إلى ينبع والفجيرة خففت من حدة الأزمة، إلا أنها كشفت عن محدوديتها الجيوسياسية المتمثلة في التعرض لتهديدات أخرى كمضيق باب المندب.
يحلل هذا التقرير الجدوى الاقتصادية والأمنية لإنشاء “منظومة بدائل متكاملة”، ترتكز على مد شبكات أنابيب وممرات برية نحو سلطنة عمان والبحر المتوسط، مما يتيح التحرر التدريجي من التبعية للمضيق وتجريده من كونه ورقة ضغط استراتيجية.
أظهرت الحرب مع إيران أن مضيق هرمز يمثل نقطة ضعف، ليس فقط بالنسبة لصادرات الطاقة، بل أيضاً فيما يتعلق بربط اقتصاد الخليج بأكمله بالعالم الأوسع.
وقد أثبتت البدائل القائمة قيمتها، لكنها كشفت أيضاً عن محدوديتها؛ إذ أدى تحويل مسار النفط السعودي إلى ينبع إلى زيادة التعرض لمخاطر مضيق باب المندب الخاضع لحصار الحوثيين، كما أن الفجيرة لا توفر سوى حل جزئي، ولا يوجد حالياً مسار بديل لصادرات الغاز الطبيعي المسال القطرية.
ولذلك، فإن الهدف ليس استبدال هرمز، بل بناء منظومة تضمن توفر بدائل متعددة (نظام احتياطي)؛ أي شبكة من خطوط الأنابيب والموانئ والممرات التي تتيح احتواء تداعيات أي حصار للمضيق.
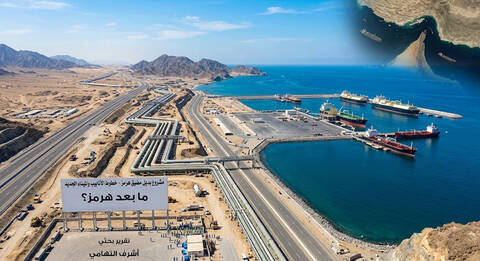
وفي هذا السياق، ينبغي النظر في مد خط أنابيب من شرق المملكة العربية السعودية عبر سلطنة عمان وصولاً إلى بحر العرب ، ومن شأن مسار كهذا أن يتجاوز كلاً من مضيق هرمز وباب المندب، مع توفير منفذ مباشر للأسواق الآسيوية.
ويقتضي المنطق ذاته إعادة النظر في “الممر الاقتصادي بين الهند والشرق الأوسط وأوروبا” (IMEC)؛ فما دامت نقطة دخوله الشرقية هي ميناء جبل علي، فسيظل الممر معتمداً على مضيق هرمز.
ورغم أنه لا جدوى من التخلي عن جبل علي -الذي يُعد أهم مركز لوجستي في الشرق الأوسط- إلا أن الحرب سلطت الضوء على مخاطر الاعتماد عليه كبوابة وحيدة للممر.
لذا، ينبغي تطوير نقاط دخول إضافية بعيداً عن هرمز -إلى جانب جبل علي- في كل من الفجيرة والدقم ، ومن شأن ذلك تحويل الممر من مسار يعتمد على نقطة اختناق واحدة إلى شبكة تتمتع ببدائل مدمجة تضمن استمرارية العمل.
وتُظهر الاضطرابات المستمرة في حركة ناقلات النفط، والأضرار التي لحقت بصادرات دول الخليج، والارتفاع الحاد في أسعار الطاقة، مدى الهشاشة الكامنة في اعتماد جزء كبير من إمدادات الطاقة العالمية على مضيق هرمز، ذلك الممر البحري الضيق المحاذي لإيران.
ورغم ذلك، صرح وزير الخزانة الأمريكي سكوت بيسنت مؤخراً بأن المضيق سيصبح “بلا قيمة” في غضون عامين، مع قيام دول الخليج بتحويل جزء كبير من صادراتها من الطاقة عبر خطوط أنابيب برية.
وتشير بيانات إدارة معلومات الطاقة الأمريكية (EIA) إلى أنه قبل الحرب، كان ما يقرب من 21 مليون برميل من النفط الخام يومياً يمر عبر مضيق هرمز -بالإضافة إلى المنتجات المكررة والمكثفات- وهو ما يمثل نحو خُمس الاستهلاك العالمي للنفط.
في الربع الثاني من عام 2026، انخفضت حركة المرور إلى حوالي 4.9 مليون برميل يومياً فقط، وهو تراجع تجاوزت نسبته 75 في المائة.
وبحلول أواخر شهر أغسطس، بلغ متوسط عدد السفن العابرة لمضيق هرمز 17 سفينة يومياً فقط، مقارنة بـ 135 سفينة قبل اندلاع الحرب.
وفي الوقت نفسه، جرى تحويل مسار كميات كبيرة من النفط السعودي إلى ينبع، ومنها عبر مضيق باب المندب؛ حيث ارتفع التدفق عبر باب المندب من 5.4 مليون برميل يومياً في الربع الأخير من عام 2025 إلى 8.1 مليون برميل في الربع الثاني من عام 2026، أي بزيادة تقارب 50 في المائة.
ومع ذلك، فإن هذه الأرقام لا تأخذ في الحسبان الحصار الذي أعلنه الحوثيون في شهر يوليو، والذي أدى بدوره إلى انخفاض حاد في حركة المرور عبر مضيق باب المندب أيضاً.
ونتيجة لذلك، تراجعت صادرات النفط السعودية في أغسطس 2026 إلى أدنى مستوى لها منذ عقد، لتصل إلى 3 ملايين برميل يومياً فقط، مقارنة بـ 7.3 مليون برميل يومياً في شهر فبراير.
وتُظهر هذه النتيجة كلاً من الإمكانات والقيود المرتبطة بتقليل الاعتماد على مضيق هرمز؛ إذ إن الحد من التعرض لمخاطر نقطة اختناق واحدة أدى إلى زيادة التعرض لمخاطر نقطة أخرى.
وتتفاقم المخاطر المادية في مضيق هرمز بسبب عامل يصعب قياسه بدقة، ألا وهو حالة عدم اليقين ونقص المعلومات الموثوقة حول الأوضاع في المضيق. فالبيانات المستمدة من مصادر مختلفة بشأن عدد الهجمات، وحجم حركة المرور، والألغام البحرية، والمناطق عالية المخاطر لا تتطابق دائماً، كما يصعب تحديد ما إذا كان مسار معين آمناً حقاً في ظل ظروف الحرب.
وبالنسبة لشركات الشحن والتأمين، فإن إعادة فتح المضيق -حتى ولو جزئياً- تظل غير كافية ما دامت الشكوك قائمة بشأن حجم المخاطر الفعلية.
وطالما استمر استهداف السفن بالصواريخ والطائرات المسيرة، فإن حالة عدم اليقين هذه تردع الشركات عن العودة لاستخدام مضيق هرمز، وتؤدي إلى رفع أقساط التأمين، وتطيل أمد الاضطرابات لفترة طويلة حتى بعد انحسار التهديد العسكري المباشر.
وهكذا، يبرز بُعدٌ إضافي لمخاوف دول الخليج؛ إذ لا يكفي ضمان بقاء مضيق هرمز مفتوحاً، بل لا بد أيضاً من إقناع السوق بأنه آمن ، ومن ثم، فإن استعادة حرية الملاحة تمثل تحدياً يتعلق بالمعلومات والثقة وإدراك المخاطر، أكثر من كونها مجرد مسألة سيطرة عسكرية بحتة على المجال البحري.
يبحث هذا التقرير في إمكانية ومدى جدوى تجاوز المضائق البحرية باستخدام خطوط الأنابيب (التي تنقل النفط الخام فقط، وليس المنتجات المكررة) ومسارات التصدير البديلة.
كما يحلل القيود المرتبطة بكل بديل، ويطرح خيار مد خط أنابيب نفط من المملكة العربية السعودية إلى سلطنة عمان ، ولا تقتصر أهمية هذه المسألة على أمن الطاقة فحسب؛ فكلما نجحت دول المنطقة في بناء شبكة من المسارات البديلة، زادت قدرتها على تقويض أحد مصادر النفوذ الاستراتيجي الرئيسية لإيران، وتغيير المشهد الجيواستراتيجي للخليج تدريجياً.
إن السؤال المطروح ليس عما إذا كان بالإمكان الاستغناء تماماً عن مضيق هرمز، بل عما إذا كان من الممكن تحويل سيناريو إغلاقه من حدث يؤدي إلى الشلل التام إلى وضع يمكن إدارته والتعامل معه.
تغيير المسار نحو الغرب: ينبع.
يُعد نظام خطوط الأنابيب السعودي الذي يربط حقول النفط في المنطقة الشرقية للمملكة بميناء ينبع على ساحل البحر الأحمر البديل الأهم “لتجاوز” مضيق هرمز.
ووفقاً لشركة “أرامكو”، تبلغ الطاقة الاستيعابية لخط الأنابيب السعودي (الشرق-الغرب) حوالي 7 ملايين برميل يومياً ، ومع ذلك، يتم توجيه نحو مليوني برميل إلى المصافي الواقعة في الجزء الغربي من المملكة، مما يترك حوالي 5 ملايين برميل يومياً متاحة للتصدير، وإن كان من غير الواضح ما إذا كان بالإمكان الحفاظ على هذا التدفق الأقصى لفترة طويلة.
وقد أدت الحرب بالفعل إلى زيادة أهمية هذا المسار بشكل كبير، وتدرس الرياض حالياً توسيع طاقة الخط الاستيعابية بمقدار مليوني برميل إضافيين يومياً، وربط دول مجاورة -بما في ذلك الكويت- بالشبكة.
ويُعتبر هذا المسار الأوفر حظاً في تغيير معادلة مضيق هرمز؛ فإذا تمكنت السعودية من زيادة سعة الخط، وتعزيز قدرة ميناء ينبع على مناولة كميات أكبر من النفط، وتحويل الجزء الأكبر من صادراتها النفطية بشكل دائم نحو الغرب، فإن قدرة إيران على استخدام المضيق كورقة ضغط ضد المملكة ستتقلص بشكل كبير.
وعلاوة على ذلك، فإن ربط الكويت أو غيرها من الدول المنتجة للنفط بالشبكة السعودية مستقبلاً سيحولها من مجرد بنية تحتية وطنية إلى “شريان استراتيجي” إقليمي.
ومع ذلك، لا يمثل هذا حلاً كاملاً؛ إذ إن التصدير عبر ينبع يعرض البنية التحتية لخطوط الأنابيب لخطر الهجوم (كما أثبتت إيران بالفعل)، كما أنه يستبدل نقطة اختناق بأخرى، وهي مضيق باب المندب الذي يشهد حالياً حصاراً تفرضه جماعة الحوثي.
يمكن نقل النفط عبر الأنابيب شمالاً عبر البحر الأحمر إلى منطقة العين السخنة، ومنها عبر خط أنابيب “سوميد” (SUMED) المصري -الذي تبلغ طاقته الاستيعابية نحو 2.5 مليون برميل يومياً- إلى سيدي كرير على البحر المتوسط، أو عبر الناقلات المارة في قناة السويس.
ومع ذلك، تظل هذه الخيارات بدائل للطوارئ وليست بدائل متكاملة ومجدية اقتصادياً ، ونظراً لأن معظم مشتري النفط السعودي يتواجدون في آسيا، فإن النفط الذي يصل إلى البحر المتوسط يجب إما دمجه في عمليات تبادل الشحنات العالمية أو مواصلة رحلته عبر مضيق جبل طارق وحول رأس الرجاء الصالح قبل التوجه شرقاً مرة أخرى.
ويترتب على ذلك زيادة في أوقات الإبحار، وارتفاع في تكاليف الشحن والتأمين، والحاجة إلى عدد أكبر من الناقلات ، ومن ثم، فإن خط “سوميد” وقناة السويس يوفران للمملكة قدراً من الخيارات البديلة (أو الاحتياطية)، لكنهما لا يحلان مشكلة الموقع الجغرافي للسوق السعودية.
تغيير المسار نحو الجنوب: الفجيرة.
تتمتع دولة الإمارات العربية المتحدة بموقع جغرافي أكثر ملاءمة؛ إذ يربط خط أنابيب “حبشان-الفجيرة” حقول النفط في أبوظبي مباشرة بساحل خليج عُمان، أي خارج مضيق هرمز.
وتبلغ الطاقة الاستيعابية الحالية للخط ما بين 1.5 و1.8 مليون برميل يومياً ، وقد أعلنت أبوظبي عن العمل على مضاعفة هذه القدرة، وهي خطوة قد تتيح نقل أكثر من 3 ملايين برميل يومياً بحلول عام 2027.
وبهذا المعنى، يُعد النموذج الإماراتي الأقرب إلى فكرة “تجاوز مضيق هرمز”؛ فهو خط أنابيب قصير نسبياً، يقع بالكامل داخل الأراضي الوطنية، ويوفر منفذاً مباشراً إلى المحيط الهندي دون الاعتماد على مضيق باب المندب أو قناة السويس.
ومع ذلك، فإن هذا المسار ليس بمنأى عن الهجمات؛ فالفجيرة تقع على خليج عُمان، وهي منطقة تقع ضمن نطاق وصول الصواريخ والطائرات المسيرة والألغام البحرية والأنشطة الإيرانية.
علاوة على ذلك، لا تقتصر المشكلة على صادرات الطاقة ، فباستثناء المملكة العربية السعودية -التي تمتلك أيضاً منفذاً مهماً على البحر الأحمر- تعتمد دول الخليج على مضيق هرمز في تجارتها العادية أيضاً.
إذ تقع الموانئ الرئيسية للكويت وقطر والبحرين، فضلاً عن ميناء جبل علي في دبي وموانئ أخرى في الإمارات والموانئ السعودية الرئيسية، داخل منطقة الخليج.
وبالتالي، فإن أي تعطل طويل الأمد لحركة الملاحة عبر هرمز لا يضر بصادرات النفط والغاز فحسب، بل يؤثر أيضاً على حركة سفن الحاويات القادمة، وشحنات الغذاء والمواد الخام والسلع المستوردة ، ومن هنا، يتضح أن التحدي الاستراتيجي يتجاوز بكثير مسألة أمن الطاقة.
وتُعد حالة دبي مثالاً يوضح أبعاد هذه المشكلة؛ فقبل الحرب، كان ميناء جبل علي يتعامل مع ما يقرب من 40 ألف حاوية (مكافئة لعشرين قدماً) يومياً، ولكن في الأسابيع الأولى للحرب، انخفضت معدلات النشاط بأكثر من 90 في المائة، ولم تشهد تعافياً يُذكر منذ ذلك الحين.
ولا تقتصر المسألة على نشاط الميناء فحسب، بل إن النظام الاقتصادي الذي نشأ حول ميناء جبل علي يساهم بأكثر من خُمس الناتج المحلي الإجمالي لدبي.
وعليه، تظل دولة مثل الإمارات العربية المتحدة -التي نجحت في إيجاد بديل جزئي لصادرات النفط عبر الفجيرة- شديدة التأثر باحتمالية إغلاق مضيق هرمز، إذ أدى انسداد هذا الممر إلى عزل جزء كبير من اقتصادات الخليج عن سلاسل التجارة العالمية.
من المتوقع أن يزداد التحدي الإماراتي حدةً؛ فقد كان انسحاب دولة الإمارات من منظمة “أوبك” في مايو 2026 يهدف – جزئياً – إلى إتاحة المجال أمامها لاستغلالٍ أكثر حريةً للطاقة الإنتاجية التي عملت على توسيعها في السنوات الأخيرة، سعياً للوصول إلى طاقة تبلغ نحو 5 ملايين برميل يومياً بحلول عام 2027.
ومع ذلك، فإنه حتى بعد إنجاز التوسعة المخطط لها لخط أنابيب “حبشان-الفجيرة”، من المتوقع ألا تتجاوز طاقته الاستيعابية نحو 3 ملايين برميل يومياً. ونتيجة لذلك، وحتى في حال اكتمال التوسعة بالكامل، لن تكون قدرة الخط كافيةً لنقل كامل حجم الصادرات المحتمل لدولة الإمارات؛ إذ تُظهر هذه الفجوة أن التمتع بمزيد من الاستقلالية في سياسة الإنتاج لا يعني بالضرورة التمتع باستقلالية مماثلة في القدرة على التصدير.
العراق: منافذ نحو الشمال والغرب.
كشفت الحرب عن مدى هشاشة وضع العراق، إذ كانت معظم صادراته النفطية تخرج من البصرة عبر مضيق هرمز ، ورداً على ذلك، بدأت بغداد في إحياء سلسلة من مسارات التصدير البديلة.
ويُعد خط أنابيب “البصرة-حديثة” العنصر المحوري في هذه الخطة؛ إذ يهدف إلى نقل ما يصل إلى نحو 2.5 مليون برميل يومياً من جنوب العراق إلى غربه، مما يتيح إمكانية الربط مع سوريا وتركيا وحتى الأردن.
وفي الوقت نفسه، تجري مناقشات حول إعادة تفعيل المسار المار عبر سوريا وصولاً إلى بانياس وطرابلس، فضلاً عن توسيع نطاق الصادرات عبر خط أنابيب “كركوك-جيهان” في تركيا.
وإذا ما نُفذت هذه المشاريع، فقد تشكل واحدة من أهم التغييرات الهيكلية الناجمة عن الأزمة، والمتمثلة في خلق قدرة عراقية على توجيه النفط غرباً نحو البحر الأبيض المتوسط.
ومع ذلك، فإن هذه المشاريع مكلفة وتستغرق سنوات عديدة للتنفيذ، كما أنها تعتمد على الاستقرار السياسي والأمني في كل من العراق وسوريا؛ لذا ينبغي النظر إليها ليس كحل للأزمة الراهنة، بل كاستثمار في تعزيز القدرة على الصمود خلال العقد المقبل.
عمان: بديل محتمل.
تتمتع سلطنة عمان بميزة من نوع مختلف بفضل موقعها الاستراتيجي؛ إذ تطل موانئها في الدقم وصلالة مباشرة على بحر العرب والمحيط الهندي. ونتيجة لذلك، يمكن لعمان أن تتحول تدريجياً إلى “الباب الخلفي” لمنطقة الخليج.
وعلى المدى القصير، لا توجد حالياً شبكة أنابيب قادرة على ضخ كميات كبيرة من النفط السعودي أو الإماراتي أو الكويتي إلى الدقم أو صلالة.
أما على المديين المتوسط والطويل، فيمكن تصور منظومة متكاملة تشمل خطوط أنابيب، وخطوط سكك حديدية، ومرافق تخزين، ومصافي تكرير، وموانئ.
ويُعد مشروع الربط المخطط له بين شبكة السكك الحديدية الإماراتية ومدينة صحار مثالاً يوضح إمكانية تحول عمان إلى جزء من بنية لوجستية أوسع تتيح تجاوز المضائق البحرية التقليدية.
وتتمثل ميزة المسار العماني في أمرين:
1. يتيح تجاوز مضيق هرمز .
2. لا يتطلب المرور عبر مضيق باب المندب.
ومع ذلك، فإن هذا المسار ليس بمنأى تماماً عن الهجمات، نظراً لقربه النسبي من إيران، التي سبق أن أطلقت نيراناً باتجاه عمان وألمحت إلى قدرتها على ضرب منشآت استراتيجية داخل الأراضي العمانية أيضاً.
كما ينبغي دراسة إمكانية مد خط أنابيب من حقول النفط في شرق المملكة العربية السعودية جنوباً عبر صحراء الربع الخالي وصولاً إلى سلطنة عمان. ومن الناحية الهندسية، فإن مساراً كهذا ليس مستحيلاً؛ فقد سبق لشركة “أرامكو” أن أنشأت خطوط أنابيب أطول مسافةً.
لا تُشكّل ظروف الصحراء عائقاً مستعصياً؛ إذ يوجد بالفعل خط أنابيب يربط حقل “شيبة” بمنشآت شركة “أرامكو” الواقعة إلى الشمال.
ووفقاً لمقترحات نُشرت سابقاً، يمكن لخط أنابيب يربط بين السعودية وعُمان أن يصل إلى طاقة استيعابية تبلغ 7 ملايين برميل يومياً ، ومن هنا تتضح الميزة المرجوة؛ إذ سيوفر هذا الخط للمملكة العربية السعودية منفذاً تصديرياً إضافياً يتيح وصولاً مباشراً إلى بحر العرب والأسواق الآسيوية، دون الحاجة للمرور عبر مضيق هرمز أو مضيق باب المندب.
وفي المقابل، تبرز سلبيات تتمثل في ارتفاع تكلفة الإنشاء والحاجة إلى الاعتماد على عُمان كدولة عبور ، ومع ذلك، يجدر بنا إعادة تقييم ما إذا كانت هذه التكلفة ستكون أقل من التكلفة الاستراتيجية المترتبة على استمرار الاعتماد على مضيق هرمز.
ليست هذه الفكرة وليدة اللحظة، فقد حظيت سابقاً بدعم علني من مسؤولين عُمانيين بارزين؛ ففي نوفمبر 2021، دعا وزير الاقتصاد العُماني، سعيد بن محمد الصقري، إلى إحياء خطة لمد خط أنابيب نفط من السعودية إلى عُمان.
وقد وصف الصقري تنفيذ هذا المشروع بأنه ذو “أهمية استراتيجية”، معتبراً أن الوقت قد حان لنقل النفط السعودي إلى بحر العرب عبر الأراضي العُمانية.
ورغم أن الخطة لم تتحول منذ ذلك الحين إلى مشروع فعلي على أرض الواقع، إلا أن الحرب أضفت عليها منطقاً استراتيجياً متجدداً؛ فعلى عكس منفذ “ينبع”، سيتيح المنفذ المقترح في “الدقم” تجاوز كل من مضيق هرمز وباب المندب، كما أنه -بخلاف المسارات الشمالية المؤدية إلى البحر المتوسط- سيوجه النفط مباشرة نحو آسيا، التي تُعد السوق الرئيسية للنفط السعودي.
نقطة الضعف: الغاز الطبيعي المسال.
يتطلب أي نقاش حول “تجاوز مضيق هرمز” التمييز بين النفط والغاز الطبيعي المسال؛ ففي حين تتوفر بدائل للنفط، لا توجد عملياً أي بدائل للغاز الطبيعي المسال.
على سبيل المثال، تمر جميع صادرات قطر من الغاز الطبيعي المسال إلى السوق العالمية تقريباً عبر مضيق هرمز، حيث تتجه نحو 80 في المائة منها إلى آسيا.
ولا يوجد اليوم مسار بديل قادر على نقل هذه الكميات إلى السوق العالمية؛ إذ إن خط أنابيب “دولفين” الممتد من قطر إلى الإمارات وعُمان محدود السعة، كما أن منشآت تسييل الغاز في عُمان تعمل بالفعل بالقرب من طاقتها القصوى.
ولذلك، ورغم إمكانية تقليل الاعتماد على مضيق هرمز في صادرات النفط بشكل كبير، فإن تحقيق ذلك بالنسبة للغاز يُعد أمراً أكثر صعوبة بكثير.
وعلى المدى الطويل، يمكن تصور إنشاء خط أنابيب للغاز من قطر إلى عُمان وإقامة منشآت إضافية للغاز الطبيعي المسال في الدقم أو على طول الساحل العربي.
ورغم أن هذا المشروع يمثل تحدياً هندسياً وجيوسياسياً هائلاً، إلا أنه لم يعد من الممكن استبعاده واعتباره مجرد فكرة نظرية في أعقاب الحرب.
وبالنسبة لقطر، التي تشكل قدرتها التصديرية حجر الزاوية لقوتها الاقتصادية والسياسية، قد يصبح إنشاء “منفذ ثانٍ” إلى السوق العالمية ضرورة استراتيجية.
لقد أظهرت الحرب أنه حتى في حال ضمان حرية الملاحة في المضيق، تظل البنية التحتية للإنتاج والتسييل بحد ذاتها نقطة ضعف رئيسية ، فقد استهدفت هجمات إيرانية في مارس 2026 “رأس لفان” -مركز تسييل الغاز الرئيسي في قطر- مما أدى إلى فقدان ما يقرب من 17 في المائة من القدرة التصديرية القطرية.
وتشير التقديرات إلى أن عمليات الإصلاح ستستغرق ما بين ثلاث إلى خمس سنوات، مع خسارة في الإيرادات السنوية تبلغ حوالي 20 مليار دولار.
وقد أعلنت شركة “قطر للطاقة” حالة القوة القاهرة، بل واضطرت لشراء شحنات من الغاز الطبيعي المسال الأمريكي للوفاء ببعض التزاماتها تجاه عملائها في آسيا
. لقد كان حجم الاضطراب هائلاً؛ فخلال الأشهر الستة الأولى من الحرب، لم تصدّر قطر سوى 18 شحنة من الغاز الطبيعي المسال، مقارنة بـ 509 شحنات في الفترة نفسها من العام السابق، وهو ما يمثل انهياراً في الصادرات بنسبة تتجاوز 90 في المائة.
ومن ثم، فإن التحدي الذي يواجه قطر لا يقتصر على كيفية تجاوز مضيق هرمز فحسب، بل يمتد ليشمل كيفية توفير بدائل احتياطية (نظم فائضة) عبر سلسلة التصدير بأكملها؛ بدءاً من استخراج الغاز وتسييله ووصولاً إلى نقله للأسواق.
فعلى سبيل المثال، لن يكون لمد خط أنابيب إلى عُمان أي جدوى عملية ما لم يقترن ذلك بإنشاء قدرة كبيرة ومحمية لتسييل الغاز عند نقطة النهاية خارج الخليج.
وعليه، ففي حالة قطر، سيكون الحل الجذري أكثر تكلفة وتعقيداً بكثير من مجرد مد خط أنابيب نفط بديل ، كما أن الربط المستقبلي بين قطر والشبكة السعودية ومدينة ينبع (عبر خط أنابيب للغاز الطبيعي المسال يمتد بمحاذاة خط أنابيب “الشرق-الغرب”) قد يمثل فكرة استراتيجية مثيرة للاهتمام؛ إذ سيوفر للدوحة أول خيار بري نحو الغرب بمعزل عن مضيق هرمز، وإن كانت هذه الخطوة تتطلب توسيع القدرة الاستيعابية والحصول على موافقة المملكة العربية السعودية.
ويمتد النقاش حول تقليل الاعتماد على مضيق هرمز ليشمل إيران أيضاً؛ فهي تدرك منذ أمد بعيد أن هذا الممر الحيوي يمثل في آن واحد مصدراً للقوة ومصدرًا لنقاط الضعف. ولهذا السبب، أنشأت إيران خط أنابيب يربط بين مناطق إنتاج النفط في غرب البلاد ومحطة “جاسك” في خليج عمان، أي خارج نطاق مضيق هرمز. وقد صُمم هذا المشروع -الذي دُشّن عام 2021- لضمان استمرار صادرات النفط في حال تعرض المضيق للاضطراب أو الحصار. وفي عام 2026، استأنفت المحطة عمليات تحميل الشحنات، وإن كانت بكميات محدودة. ويُبرز استثمار إيران في بديل لمضيق هرمز مفارقة لافتة: فقدرتها على تهديد المضيق تمنحها نفوذاً كبيراً على جيرانها وعلى سوق الطاقة العالمي، غير أن اعتمادها هي ذاتها على هذا الممر يحد من حرية تحركها.
الآثار المترتبة.
تتمثل الخلاصة الرئيسية للسياسة المتبعة في أنه لا ينبغي السعي لإيجاد “بديل لمضيق هرمز”؛ إذ لا يوجد مسار واحد قادر على استيعاب كميات النفط والغاز والبضائع التي كانت تمر تقليدياً عبر المضيق.
وبدلاً من ذلك، تبرز الحاجة إلى إرساء منظومة تتسم بتعدد الخيارات والمسارات (نظام يضمن استمرارية العمل عند تعطل جزء منه):
ويشمل ذلك خطوط أنابيب وموانئ ومسارات شحن متعددة، لضمان ألا تؤدي الأضرار التي قد تلحق بأحدها إلى شلّ النظام بأكمله.
· بالنسبة للمملكة العربية السعودية، يعني هذا توسيع خط الأنابيب المؤدي إلى ينبع مع العمل في الوقت نفسه على تطوير خيارات باتجاه سلطنة عمان.
· بالنسبة لدولة الإمارات، فيتمثل الأمر في توسيع منشآت الفجيرة وتعزيز الربط البري مع سلطنة عمان.
· بالنسبة لقطر، يتطلب الأمر دراسة إنشاء خط أنابيب للغاز ومرافق للإسالة خارج منطقة الخليج.
وينبغي استكمال هذه التدابير بتعزيز التخزين الاستراتيجي، وزيادة القدرة التكريرية، وتصدير المنتجات النفطية المكررة إلى خارج الخليج، فضلاً عن تطوير شبكات السكك الحديدية والبنية التحتية للكهرباء. فالمرونة لا تتحقق باستبدال مسار بآخر، بل بتوفر خيارات متعددة للمسارات يمكن اللجوء إليها أثناء الأزمات.
ثمة قيد إضافي يواجه بعض بدائل مضيق هرمز، وهو قيد تجاري وليس هندسياً؛ فمن حيث المبدأ، يمكن نقل النفط العراقي شمالاً إلى تركيا، إلا أن العملاء الرئيسيين للنفط العراقي يتواجدون في شرق آسيا.
وتواجه المملكة العربية السعودية مشكلة مماثلة، إذ يقع معظم عملائها أيضاً في شرق آسيا ، فعند تعطل حركة الملاحة في مضيق هرمز، يتعين على النفط الواصل إلى ينبع المرور عبر مضيق باب المندب في طريقه إلى آسيا.
وإذا ما أُغلق باب المندب أيضاً، فإن النفط المصدّر من ينبع والموجه إلى آسيا سيضطر للتوجه نحو البحر الأبيض المتوسط، ثم الدوران حول أفريقيا والعودة إلى المحيط الهندي؛ وهو مسار يضيف أسابيع إلى مدة الرحلة، ويرفع تكاليف الشحن والتأمين، ويفرض قيوداً على أنواع وأحجام الناقلات التي يمكن استخدامها.
وعليه، فإن المسارات الشمالية والغربية لا تشكل بديلاً حقيقياً لمضيق هرمز ، ولهذا السبب تحديداً، يبدو البديل الجنوبي عبر سلطنة عمان خياراً مقنعاً للغاية؛ فهو لا يتيح تجاوز مضيق هرمز وباب المندب فحسب، بل يوجه النفط مباشرة إلى المحيط الهندي، قاصداً الأسواق التي يتواجد فيها بالفعل معظم العملاء.
لقد أدت الحرب بالفعل إلى تسريع وتيرة التحول من الحلول الطارئة إلى منظومة لوجستية جديدة ، فعلى سبيل المثال، وسّعت شركة “موانئ دبي العالمية” (DP World) نطاق استخدام المسارات البرية التي تربط ميناء جبل علي بموانئ الساحل الشرقي، في حين أنشأت دبي وسلطنة عمان “ممرّاً أخضر” يسمح بتفريغ الشحنات في سلطنة عمان ونقلها براً إلى دولة الإمارات.
ما بدأ كاستجابة مؤقتة للاضطرابات في مضيق هرمز قد يتحول إلى سمة دائمة في منظومة التجارة الإقليمية ، وفي الوقت نفسه، تجري سلطنة عمان محادثات مع إيران بشأن الترتيبات المستقبلية للمرور الآمن عبر المضيق، وتأمل دول الخليج أن تتوصل مسقط إلى تفاهمات مع طهران تسمح باستئناف حركة الملاحة المنتظمة فيه، حتى لو تطلب الأمر في نهاية المطاف ترتيبات متفق عليها أو دفع رسوم مقابل المرور الآمن.
ورغم سعي دول الخليج لإيجاد بدائل، فإنها تدرك أيضاً أن المضيق سيظل شرياناً حيوياً، مما يستلزم وجود آلية للحد من المخاطر التي تهدد الملاحة فيه.
وفي ضوء ذلك، تبدو توقعات وزير الخزانة الأمريكي بعيدة المنال، ومن المرجح أنها طُرحت في سياق سياسي؛ إذ لا يُتوقع أن يفقد مضيق هرمز أهميته، ولا سيما في غضون عامين.
ومع ذلك، ينطوي الخطاب السائد على تحول محتمل؛ فقد سرعت الحرب من وتيرة التحول نحو تبني نهج يهدف إلى تقليل الاعتماد على مضيق هرمز. ولا يتمثل الهدف الواقعي في عالم خالٍ من مضيق هرمز، بل في إيجاد نظام إقليمي للطاقة لا تؤدي فيه الاضطرابات في المضيق إلى شلّ صادرات الطاقة الخليجية.
لقد نجحت كل من السعودية والإمارات في تصدير النفط جزئياً بفضل بنية تحتية أُنشئت قبل الحرب، في حين شهدت إيرادات العراق وقطر والكويت انخفاضاً حاداً، وبدأت الآثار السلبية لذلك تظهر بوضوح على اقتصاداتها.
ولا تُعد البدائل بمنأى عن المخاطر أيضاً؛ فقد تعرضت البنية التحتية لخطوط الأنابيب السعودية ومنشآت ميناء الفجيرة للاستهداف خلال الحرب.
ماذا عن الكيان الإسرائيلي؟
لدى إسرائيل مصلحة في تقليل اعتماد المنطقة على مضيق هرمز؛ إذ أن ذلك من شأنه أن يحد من قدرة إيران على تحويل التهديدات العسكرية الموجهة لحركة الملاحة إلى ورقة ضغط اقتصادي عالمي.
وعلاوة على ذلك، ثمة مصلحة إسرائيلية أخرى؛ فمع تحول منظومة الطاقة الإقليمية لتصبح أكثر اعتماداً على المسارات البرية والربط البيني، تتزايد أهمية ممرات النقل والبنية التحتية التي تعبر الشرق الأوسط.
وعلى المدى الطويل، قد يُضفي الربط بين شبه الجزيرة العربية والأردن ومنطقة البحر الأبيض المتوسط جدوى اقتصادية ومنطقاً بنيوياً على مشاريع مثل “الممر الاقتصادي بين الهند والشرق الأوسط وأوروبا” (IMEC) .
ومع ذلك، فإن الشق الشرقي من هذا الممر يربط الهند بموانئ في دولة الإمارات -وفي مقدمتها ميناء جبل علي- تقع داخل الخليج وتعتمد في عملها على المرور عبر مضيق هرمز.
وفي ظل هذه الظروف، لا يعالج الممر (IMEC) نقطة الضعف الرئيسية في السلسلة، وهي مضيق هرمز ، لذا، تستدعي الحرب -على أقل تقدير- إعادة النظر في مسار الممر؛ إذ ينبغي تحديد نقطة الدخول الشرقية للممر خارج منطقة مضيق هرمز -على سبيل المثال في الفجيرة أو الدقم- وربطها من هناك بالمملكة العربية السعودية.
وإلا، فإن الممر (IMEC) سينتهي به المطاف واقعاً في فخ التبعية الاستراتيجية ذاتها التي صُمم أصلاً للمساعدة في الحد منها.
و ختاماَ ، تؤكد معطيات الأزمة أن الهدف الواقعي لدول الخليج لا يتمثل في الاستغناء التام عن مضيق هرمز، بل في تحويل سيناريو إغلاقه من كارثة تصيب المنطقة بالشلل إلى حدث مدروس يمكن إدارته.
إن المرونة الحقيقية للأسواق لن تتحقق عبر حل إفرادياً واحد، بل من خلال بناء منظومة متعددة المسارات تضم خطوط أنابيب نحو بحر العرب، وتوسيع طاقات التكرير والتخزين، وإعادة هيكلة الممرات الاقتصادية مثل (IMEC) لتكون نقاط دخولها خارج الخليج.
إن النجاح في تنفيذ هذه المشاريع لن يحمي أمن الطاقة الإقليمي والدولي فحسب، بل سينهي عقوداً من الارتهان للتهديدات الجيوسياسية عند نقطة الاختناق الأكثر حرجاً في العالم.
ورغم أن البدائل الحالية مثل خطوط الأنابيب المؤدية إلى ينبع والفجيرة خففت من حدة الأزمة، إلا أنها كشفت عن محدوديتها الجيوسياسية المتمثلة في التعرض لتهديدات أخرى كمضيق باب المندب.
يحلل هذا التقرير الجدوى الاقتصادية والأمنية لإنشاء “منظومة بدائل متكاملة”، ترتكز على مد شبكات أنابيب وممرات برية نحو سلطنة عمان والبحر المتوسط، مما يتيح التحرر التدريجي من التبعية للمضيق وتجريده من كونه ورقة ضغط استراتيجية.
أظهرت الحرب مع إيران أن مضيق هرمز يمثل نقطة ضعف، ليس فقط بالنسبة لصادرات الطاقة، بل أيضاً فيما يتعلق بربط اقتصاد الخليج بأكمله بالعالم الأوسع.
وقد أثبتت البدائل القائمة قيمتها، لكنها كشفت أيضاً عن محدوديتها؛ إذ أدى تحويل مسار النفط السعودي إلى ينبع إلى زيادة التعرض لمخاطر مضيق باب المندب الخاضع لحصار الحوثيين، كما أن الفجيرة لا توفر سوى حل جزئي، ولا يوجد حالياً مسار بديل لصادرات الغاز الطبيعي المسال القطرية.
ولذلك، فإن الهدف ليس استبدال هرمز، بل بناء منظومة تضمن توفر بدائل متعددة (نظام احتياطي)؛ أي شبكة من خطوط الأنابيب والموانئ والممرات التي تتيح احتواء تداعيات أي حصار للمضيق.
وفي هذا السياق، ينبغي النظر في مد خط أنابيب من شرق المملكة العربية السعودية عبر سلطنة عمان وصولاً إلى بحر العرب ، ومن شأن مسار كهذا أن يتجاوز كلاً من مضيق هرمز وباب المندب، مع توفير منفذ مباشر للأسواق الآسيوية.
ويقتضي المنطق ذاته إعادة النظر في “الممر الاقتصادي بين الهند والشرق الأوسط وأوروبا” (IMEC)؛ فما دامت نقطة دخوله الشرقية هي ميناء جبل علي، فسيظل الممر معتمداً على مضيق هرمز.
ورغم أنه لا جدوى من التخلي عن جبل علي -الذي يُعد أهم مركز لوجستي في الشرق الأوسط- إلا أن الحرب سلطت الضوء على مخاطر الاعتماد عليه كبوابة وحيدة للممر.
لذا، ينبغي تطوير نقاط دخول إضافية بعيداً عن هرمز -إلى جانب جبل علي- في كل من الفجيرة والدقم ، ومن شأن ذلك تحويل الممر من مسار يعتمد على نقطة اختناق واحدة إلى شبكة تتمتع ببدائل مدمجة تضمن استمرارية العمل.
وتُظهر الاضطرابات المستمرة في حركة ناقلات النفط، والأضرار التي لحقت بصادرات دول الخليج، والارتفاع الحاد في أسعار الطاقة، مدى الهشاشة الكامنة في اعتماد جزء كبير من إمدادات الطاقة العالمية على مضيق هرمز، ذلك الممر البحري الضيق المحاذي لإيران.
ورغم ذلك، صرح وزير الخزانة الأمريكي سكوت بيسنت مؤخراً بأن المضيق سيصبح “بلا قيمة” في غضون عامين، مع قيام دول الخليج بتحويل جزء كبير من صادراتها من الطاقة عبر خطوط أنابيب برية.
وتشير بيانات إدارة معلومات الطاقة الأمريكية (EIA) إلى أنه قبل الحرب، كان ما يقرب من 21 مليون برميل من النفط الخام يومياً يمر عبر مضيق هرمز -بالإضافة إلى المنتجات المكررة والمكثفات- وهو ما يمثل نحو خُمس الاستهلاك العالمي للنفط.
في الربع الثاني من عام 2026، انخفضت حركة المرور إلى حوالي 4.9 مليون برميل يومياً فقط، وهو تراجع تجاوزت نسبته 75 في المائة.
وبحلول أواخر شهر أغسطس، بلغ متوسط عدد السفن العابرة لمضيق هرمز 17 سفينة يومياً فقط، مقارنة بـ 135 سفينة قبل اندلاع الحرب.
وفي الوقت نفسه، جرى تحويل مسار كميات كبيرة من النفط السعودي إلى ينبع، ومنها عبر مضيق باب المندب؛ حيث ارتفع التدفق عبر باب المندب من 5.4 مليون برميل يومياً في الربع الأخير من عام 2025 إلى 8.1 مليون برميل في الربع الثاني من عام 2026، أي بزيادة تقارب 50 في المائة.
ومع ذلك، فإن هذه الأرقام لا تأخذ في الحسبان الحصار الذي أعلنه الحوثيون في شهر يوليو، والذي أدى بدوره إلى انخفاض حاد في حركة المرور عبر مضيق باب المندب أيضاً.
ونتيجة لذلك، تراجعت صادرات النفط السعودية في أغسطس 2026 إلى أدنى مستوى لها منذ عقد، لتصل إلى 3 ملايين برميل يومياً فقط، مقارنة بـ 7.3 مليون برميل يومياً في شهر فبراير.
وتُظهر هذه النتيجة كلاً من الإمكانات والقيود المرتبطة بتقليل الاعتماد على مضيق هرمز؛ إذ إن الحد من التعرض لمخاطر نقطة اختناق واحدة أدى إلى زيادة التعرض لمخاطر نقطة أخرى.
وتتفاقم المخاطر المادية في مضيق هرمز بسبب عامل يصعب قياسه بدقة، ألا وهو حالة عدم اليقين ونقص المعلومات الموثوقة حول الأوضاع في المضيق. فالبيانات المستمدة من مصادر مختلفة بشأن عدد الهجمات، وحجم حركة المرور، والألغام البحرية، والمناطق عالية المخاطر لا تتطابق دائماً، كما يصعب تحديد ما إذا كان مسار معين آمناً حقاً في ظل ظروف الحرب.
وبالنسبة لشركات الشحن والتأمين، فإن إعادة فتح المضيق -حتى ولو جزئياً- تظل غير كافية ما دامت الشكوك قائمة بشأن حجم المخاطر الفعلية.
وطالما استمر استهداف السفن بالصواريخ والطائرات المسيرة، فإن حالة عدم اليقين هذه تردع الشركات عن العودة لاستخدام مضيق هرمز، وتؤدي إلى رفع أقساط التأمين، وتطيل أمد الاضطرابات لفترة طويلة حتى بعد انحسار التهديد العسكري المباشر.
وهكذا، يبرز بُعدٌ إضافي لمخاوف دول الخليج؛ إذ لا يكفي ضمان بقاء مضيق هرمز مفتوحاً، بل لا بد أيضاً من إقناع السوق بأنه آمن ، ومن ثم، فإن استعادة حرية الملاحة تمثل تحدياً يتعلق بالمعلومات والثقة وإدراك المخاطر، أكثر من كونها مجرد مسألة سيطرة عسكرية بحتة على المجال البحري.
يبحث هذا التقرير في إمكانية ومدى جدوى تجاوز المضائق البحرية باستخدام خطوط الأنابيب (التي تنقل النفط الخام فقط، وليس المنتجات المكررة) ومسارات التصدير البديلة.
كما يحلل القيود المرتبطة بكل بديل، ويطرح خيار مد خط أنابيب نفط من المملكة العربية السعودية إلى سلطنة عمان ، ولا تقتصر أهمية هذه المسألة على أمن الطاقة فحسب؛ فكلما نجحت دول المنطقة في بناء شبكة من المسارات البديلة، زادت قدرتها على تقويض أحد مصادر النفوذ الاستراتيجي الرئيسية لإيران، وتغيير المشهد الجيواستراتيجي للخليج تدريجياً.
إن السؤال المطروح ليس عما إذا كان بالإمكان الاستغناء تماماً عن مضيق هرمز، بل عما إذا كان من الممكن تحويل سيناريو إغلاقه من حدث يؤدي إلى الشلل التام إلى وضع يمكن إدارته والتعامل معه.
تغيير المسار نحو الغرب: ينبع.
يُعد نظام خطوط الأنابيب السعودي الذي يربط حقول النفط في المنطقة الشرقية للمملكة بميناء ينبع على ساحل البحر الأحمر البديل الأهم “لتجاوز” مضيق هرمز.
ووفقاً لشركة “أرامكو”، تبلغ الطاقة الاستيعابية لخط الأنابيب السعودي (الشرق-الغرب) حوالي 7 ملايين برميل يومياً ، ومع ذلك، يتم توجيه نحو مليوني برميل إلى المصافي الواقعة في الجزء الغربي من المملكة، مما يترك حوالي 5 ملايين برميل يومياً متاحة للتصدير، وإن كان من غير الواضح ما إذا كان بالإمكان الحفاظ على هذا التدفق الأقصى لفترة طويلة.
وقد أدت الحرب بالفعل إلى زيادة أهمية هذا المسار بشكل كبير، وتدرس الرياض حالياً توسيع طاقة الخط الاستيعابية بمقدار مليوني برميل إضافيين يومياً، وربط دول مجاورة -بما في ذلك الكويت- بالشبكة.
ويُعتبر هذا المسار الأوفر حظاً في تغيير معادلة مضيق هرمز؛ فإذا تمكنت السعودية من زيادة سعة الخط، وتعزيز قدرة ميناء ينبع على مناولة كميات أكبر من النفط، وتحويل الجزء الأكبر من صادراتها النفطية بشكل دائم نحو الغرب، فإن قدرة إيران على استخدام المضيق كورقة ضغط ضد المملكة ستتقلص بشكل كبير.
وعلاوة على ذلك، فإن ربط الكويت أو غيرها من الدول المنتجة للنفط بالشبكة السعودية مستقبلاً سيحولها من مجرد بنية تحتية وطنية إلى “شريان استراتيجي” إقليمي.
ومع ذلك، لا يمثل هذا حلاً كاملاً؛ إذ إن التصدير عبر ينبع يعرض البنية التحتية لخطوط الأنابيب لخطر الهجوم (كما أثبتت إيران بالفعل)، كما أنه يستبدل نقطة اختناق بأخرى، وهي مضيق باب المندب الذي يشهد حالياً حصاراً تفرضه جماعة الحوثي.
يمكن نقل النفط عبر الأنابيب شمالاً عبر البحر الأحمر إلى منطقة العين السخنة، ومنها عبر خط أنابيب “سوميد” (SUMED) المصري -الذي تبلغ طاقته الاستيعابية نحو 2.5 مليون برميل يومياً- إلى سيدي كرير على البحر المتوسط، أو عبر الناقلات المارة في قناة السويس.
ومع ذلك، تظل هذه الخيارات بدائل للطوارئ وليست بدائل متكاملة ومجدية اقتصادياً ، ونظراً لأن معظم مشتري النفط السعودي يتواجدون في آسيا، فإن النفط الذي يصل إلى البحر المتوسط يجب إما دمجه في عمليات تبادل الشحنات العالمية أو مواصلة رحلته عبر مضيق جبل طارق وحول رأس الرجاء الصالح قبل التوجه شرقاً مرة أخرى.
ويترتب على ذلك زيادة في أوقات الإبحار، وارتفاع في تكاليف الشحن والتأمين، والحاجة إلى عدد أكبر من الناقلات ، ومن ثم، فإن خط “سوميد” وقناة السويس يوفران للمملكة قدراً من الخيارات البديلة (أو الاحتياطية)، لكنهما لا يحلان مشكلة الموقع الجغرافي للسوق السعودية.
تغيير المسار نحو الجنوب: الفجيرة.
تتمتع دولة الإمارات العربية المتحدة بموقع جغرافي أكثر ملاءمة؛ إذ يربط خط أنابيب “حبشان-الفجيرة” حقول النفط في أبوظبي مباشرة بساحل خليج عُمان، أي خارج مضيق هرمز.
وتبلغ الطاقة الاستيعابية الحالية للخط ما بين 1.5 و1.8 مليون برميل يومياً ، وقد أعلنت أبوظبي عن العمل على مضاعفة هذه القدرة، وهي خطوة قد تتيح نقل أكثر من 3 ملايين برميل يومياً بحلول عام 2027.
وبهذا المعنى، يُعد النموذج الإماراتي الأقرب إلى فكرة “تجاوز مضيق هرمز”؛ فهو خط أنابيب قصير نسبياً، يقع بالكامل داخل الأراضي الوطنية، ويوفر منفذاً مباشراً إلى المحيط الهندي دون الاعتماد على مضيق باب المندب أو قناة السويس.
ومع ذلك، فإن هذا المسار ليس بمنأى عن الهجمات؛ فالفجيرة تقع على خليج عُمان، وهي منطقة تقع ضمن نطاق وصول الصواريخ والطائرات المسيرة والألغام البحرية والأنشطة الإيرانية.
علاوة على ذلك، لا تقتصر المشكلة على صادرات الطاقة ، فباستثناء المملكة العربية السعودية -التي تمتلك أيضاً منفذاً مهماً على البحر الأحمر- تعتمد دول الخليج على مضيق هرمز في تجارتها العادية أيضاً.
إذ تقع الموانئ الرئيسية للكويت وقطر والبحرين، فضلاً عن ميناء جبل علي في دبي وموانئ أخرى في الإمارات والموانئ السعودية الرئيسية، داخل منطقة الخليج.
وبالتالي، فإن أي تعطل طويل الأمد لحركة الملاحة عبر هرمز لا يضر بصادرات النفط والغاز فحسب، بل يؤثر أيضاً على حركة سفن الحاويات القادمة، وشحنات الغذاء والمواد الخام والسلع المستوردة ، ومن هنا، يتضح أن التحدي الاستراتيجي يتجاوز بكثير مسألة أمن الطاقة.
وتُعد حالة دبي مثالاً يوضح أبعاد هذه المشكلة؛ فقبل الحرب، كان ميناء جبل علي يتعامل مع ما يقرب من 40 ألف حاوية (مكافئة لعشرين قدماً) يومياً، ولكن في الأسابيع الأولى للحرب، انخفضت معدلات النشاط بأكثر من 90 في المائة، ولم تشهد تعافياً يُذكر منذ ذلك الحين.
ولا تقتصر المسألة على نشاط الميناء فحسب، بل إن النظام الاقتصادي الذي نشأ حول ميناء جبل علي يساهم بأكثر من خُمس الناتج المحلي الإجمالي لدبي.
وعليه، تظل دولة مثل الإمارات العربية المتحدة -التي نجحت في إيجاد بديل جزئي لصادرات النفط عبر الفجيرة- شديدة التأثر باحتمالية إغلاق مضيق هرمز، إذ أدى انسداد هذا الممر إلى عزل جزء كبير من اقتصادات الخليج عن سلاسل التجارة العالمية.
من المتوقع أن يزداد التحدي الإماراتي حدةً؛ فقد كان انسحاب دولة الإمارات من منظمة “أوبك” في مايو 2026 يهدف – جزئياً – إلى إتاحة المجال أمامها لاستغلالٍ أكثر حريةً للطاقة الإنتاجية التي عملت على توسيعها في السنوات الأخيرة، سعياً للوصول إلى طاقة تبلغ نحو 5 ملايين برميل يومياً بحلول عام 2027.
ومع ذلك، فإنه حتى بعد إنجاز التوسعة المخطط لها لخط أنابيب “حبشان-الفجيرة”، من المتوقع ألا تتجاوز طاقته الاستيعابية نحو 3 ملايين برميل يومياً. ونتيجة لذلك، وحتى في حال اكتمال التوسعة بالكامل، لن تكون قدرة الخط كافيةً لنقل كامل حجم الصادرات المحتمل لدولة الإمارات؛ إذ تُظهر هذه الفجوة أن التمتع بمزيد من الاستقلالية في سياسة الإنتاج لا يعني بالضرورة التمتع باستقلالية مماثلة في القدرة على التصدير.
العراق: منافذ نحو الشمال والغرب.
كشفت الحرب عن مدى هشاشة وضع العراق، إذ كانت معظم صادراته النفطية تخرج من البصرة عبر مضيق هرمز ، ورداً على ذلك، بدأت بغداد في إحياء سلسلة من مسارات التصدير البديلة.
ويُعد خط أنابيب “البصرة-حديثة” العنصر المحوري في هذه الخطة؛ إذ يهدف إلى نقل ما يصل إلى نحو 2.5 مليون برميل يومياً من جنوب العراق إلى غربه، مما يتيح إمكانية الربط مع سوريا وتركيا وحتى الأردن.
وفي الوقت نفسه، تجري مناقشات حول إعادة تفعيل المسار المار عبر سوريا وصولاً إلى بانياس وطرابلس، فضلاً عن توسيع نطاق الصادرات عبر خط أنابيب “كركوك-جيهان” في تركيا.
وإذا ما نُفذت هذه المشاريع، فقد تشكل واحدة من أهم التغييرات الهيكلية الناجمة عن الأزمة، والمتمثلة في خلق قدرة عراقية على توجيه النفط غرباً نحو البحر الأبيض المتوسط.
ومع ذلك، فإن هذه المشاريع مكلفة وتستغرق سنوات عديدة للتنفيذ، كما أنها تعتمد على الاستقرار السياسي والأمني في كل من العراق وسوريا؛ لذا ينبغي النظر إليها ليس كحل للأزمة الراهنة، بل كاستثمار في تعزيز القدرة على الصمود خلال العقد المقبل.
عمان: بديل محتمل.
تتمتع سلطنة عمان بميزة من نوع مختلف بفضل موقعها الاستراتيجي؛ إذ تطل موانئها في الدقم وصلالة مباشرة على بحر العرب والمحيط الهندي. ونتيجة لذلك، يمكن لعمان أن تتحول تدريجياً إلى “الباب الخلفي” لمنطقة الخليج.
وعلى المدى القصير، لا توجد حالياً شبكة أنابيب قادرة على ضخ كميات كبيرة من النفط السعودي أو الإماراتي أو الكويتي إلى الدقم أو صلالة.
أما على المديين المتوسط والطويل، فيمكن تصور منظومة متكاملة تشمل خطوط أنابيب، وخطوط سكك حديدية، ومرافق تخزين، ومصافي تكرير، وموانئ.
ويُعد مشروع الربط المخطط له بين شبكة السكك الحديدية الإماراتية ومدينة صحار مثالاً يوضح إمكانية تحول عمان إلى جزء من بنية لوجستية أوسع تتيح تجاوز المضائق البحرية التقليدية.
وتتمثل ميزة المسار العماني في أمرين:
1. يتيح تجاوز مضيق هرمز .
2. لا يتطلب المرور عبر مضيق باب المندب.
ومع ذلك، فإن هذا المسار ليس بمنأى تماماً عن الهجمات، نظراً لقربه النسبي من إيران، التي سبق أن أطلقت نيراناً باتجاه عمان وألمحت إلى قدرتها على ضرب منشآت استراتيجية داخل الأراضي العمانية أيضاً.
كما ينبغي دراسة إمكانية مد خط أنابيب من حقول النفط في شرق المملكة العربية السعودية جنوباً عبر صحراء الربع الخالي وصولاً إلى سلطنة عمان. ومن الناحية الهندسية، فإن مساراً كهذا ليس مستحيلاً؛ فقد سبق لشركة “أرامكو” أن أنشأت خطوط أنابيب أطول مسافةً.
لا تُشكّل ظروف الصحراء عائقاً مستعصياً؛ إذ يوجد بالفعل خط أنابيب يربط حقل “شيبة” بمنشآت شركة “أرامكو” الواقعة إلى الشمال.
ووفقاً لمقترحات نُشرت سابقاً، يمكن لخط أنابيب يربط بين السعودية وعُمان أن يصل إلى طاقة استيعابية تبلغ 7 ملايين برميل يومياً ، ومن هنا تتضح الميزة المرجوة؛ إذ سيوفر هذا الخط للمملكة العربية السعودية منفذاً تصديرياً إضافياً يتيح وصولاً مباشراً إلى بحر العرب والأسواق الآسيوية، دون الحاجة للمرور عبر مضيق هرمز أو مضيق باب المندب.
وفي المقابل، تبرز سلبيات تتمثل في ارتفاع تكلفة الإنشاء والحاجة إلى الاعتماد على عُمان كدولة عبور ، ومع ذلك، يجدر بنا إعادة تقييم ما إذا كانت هذه التكلفة ستكون أقل من التكلفة الاستراتيجية المترتبة على استمرار الاعتماد على مضيق هرمز.
ليست هذه الفكرة وليدة اللحظة، فقد حظيت سابقاً بدعم علني من مسؤولين عُمانيين بارزين؛ ففي نوفمبر 2021، دعا وزير الاقتصاد العُماني، سعيد بن محمد الصقري، إلى إحياء خطة لمد خط أنابيب نفط من السعودية إلى عُمان.
وقد وصف الصقري تنفيذ هذا المشروع بأنه ذو “أهمية استراتيجية”، معتبراً أن الوقت قد حان لنقل النفط السعودي إلى بحر العرب عبر الأراضي العُمانية.
ورغم أن الخطة لم تتحول منذ ذلك الحين إلى مشروع فعلي على أرض الواقع، إلا أن الحرب أضفت عليها منطقاً استراتيجياً متجدداً؛ فعلى عكس منفذ “ينبع”، سيتيح المنفذ المقترح في “الدقم” تجاوز كل من مضيق هرمز وباب المندب، كما أنه -بخلاف المسارات الشمالية المؤدية إلى البحر المتوسط- سيوجه النفط مباشرة نحو آسيا، التي تُعد السوق الرئيسية للنفط السعودي.
نقطة الضعف: الغاز الطبيعي المسال.
يتطلب أي نقاش حول “تجاوز مضيق هرمز” التمييز بين النفط والغاز الطبيعي المسال؛ ففي حين تتوفر بدائل للنفط، لا توجد عملياً أي بدائل للغاز الطبيعي المسال.
على سبيل المثال، تمر جميع صادرات قطر من الغاز الطبيعي المسال إلى السوق العالمية تقريباً عبر مضيق هرمز، حيث تتجه نحو 80 في المائة منها إلى آسيا.
ولا يوجد اليوم مسار بديل قادر على نقل هذه الكميات إلى السوق العالمية؛ إذ إن خط أنابيب “دولفين” الممتد من قطر إلى الإمارات وعُمان محدود السعة، كما أن منشآت تسييل الغاز في عُمان تعمل بالفعل بالقرب من طاقتها القصوى.
ولذلك، ورغم إمكانية تقليل الاعتماد على مضيق هرمز في صادرات النفط بشكل كبير، فإن تحقيق ذلك بالنسبة للغاز يُعد أمراً أكثر صعوبة بكثير.
وعلى المدى الطويل، يمكن تصور إنشاء خط أنابيب للغاز من قطر إلى عُمان وإقامة منشآت إضافية للغاز الطبيعي المسال في الدقم أو على طول الساحل العربي.
ورغم أن هذا المشروع يمثل تحدياً هندسياً وجيوسياسياً هائلاً، إلا أنه لم يعد من الممكن استبعاده واعتباره مجرد فكرة نظرية في أعقاب الحرب.
وبالنسبة لقطر، التي تشكل قدرتها التصديرية حجر الزاوية لقوتها الاقتصادية والسياسية، قد يصبح إنشاء “منفذ ثانٍ” إلى السوق العالمية ضرورة استراتيجية.
لقد أظهرت الحرب أنه حتى في حال ضمان حرية الملاحة في المضيق، تظل البنية التحتية للإنتاج والتسييل بحد ذاتها نقطة ضعف رئيسية ، فقد استهدفت هجمات إيرانية في مارس 2026 “رأس لفان” -مركز تسييل الغاز الرئيسي في قطر- مما أدى إلى فقدان ما يقرب من 17 في المائة من القدرة التصديرية القطرية.
وتشير التقديرات إلى أن عمليات الإصلاح ستستغرق ما بين ثلاث إلى خمس سنوات، مع خسارة في الإيرادات السنوية تبلغ حوالي 20 مليار دولار.
وقد أعلنت شركة “قطر للطاقة” حالة القوة القاهرة، بل واضطرت لشراء شحنات من الغاز الطبيعي المسال الأمريكي للوفاء ببعض التزاماتها تجاه عملائها في آسيا
. لقد كان حجم الاضطراب هائلاً؛ فخلال الأشهر الستة الأولى من الحرب، لم تصدّر قطر سوى 18 شحنة من الغاز الطبيعي المسال، مقارنة بـ 509 شحنات في الفترة نفسها من العام السابق، وهو ما يمثل انهياراً في الصادرات بنسبة تتجاوز 90 في المائة.
ومن ثم، فإن التحدي الذي يواجه قطر لا يقتصر على كيفية تجاوز مضيق هرمز فحسب، بل يمتد ليشمل كيفية توفير بدائل احتياطية (نظم فائضة) عبر سلسلة التصدير بأكملها؛ بدءاً من استخراج الغاز وتسييله ووصولاً إلى نقله للأسواق.
فعلى سبيل المثال، لن يكون لمد خط أنابيب إلى عُمان أي جدوى عملية ما لم يقترن ذلك بإنشاء قدرة كبيرة ومحمية لتسييل الغاز عند نقطة النهاية خارج الخليج.
وعليه، ففي حالة قطر، سيكون الحل الجذري أكثر تكلفة وتعقيداً بكثير من مجرد مد خط أنابيب نفط بديل ، كما أن الربط المستقبلي بين قطر والشبكة السعودية ومدينة ينبع (عبر خط أنابيب للغاز الطبيعي المسال يمتد بمحاذاة خط أنابيب “الشرق-الغرب”) قد يمثل فكرة استراتيجية مثيرة للاهتمام؛ إذ سيوفر للدوحة أول خيار بري نحو الغرب بمعزل عن مضيق هرمز، وإن كانت هذه الخطوة تتطلب توسيع القدرة الاستيعابية والحصول على موافقة المملكة العربية السعودية.
ويمتد النقاش حول تقليل الاعتماد على مضيق هرمز ليشمل إيران أيضاً؛ فهي تدرك منذ أمد بعيد أن هذا الممر الحيوي يمثل في آن واحد مصدراً للقوة ومصدرًا لنقاط الضعف. ولهذا السبب، أنشأت إيران خط أنابيب يربط بين مناطق إنتاج النفط في غرب البلاد ومحطة “جاسك” في خليج عمان، أي خارج نطاق مضيق هرمز. وقد صُمم هذا المشروع -الذي دُشّن عام 2021- لضمان استمرار صادرات النفط في حال تعرض المضيق للاضطراب أو الحصار. وفي عام 2026، استأنفت المحطة عمليات تحميل الشحنات، وإن كانت بكميات محدودة. ويُبرز استثمار إيران في بديل لمضيق هرمز مفارقة لافتة: فقدرتها على تهديد المضيق تمنحها نفوذاً كبيراً على جيرانها وعلى سوق الطاقة العالمي، غير أن اعتمادها هي ذاتها على هذا الممر يحد من حرية تحركها.
الآثار المترتبة.
تتمثل الخلاصة الرئيسية للسياسة المتبعة في أنه لا ينبغي السعي لإيجاد “بديل لمضيق هرمز”؛ إذ لا يوجد مسار واحد قادر على استيعاب كميات النفط والغاز والبضائع التي كانت تمر تقليدياً عبر المضيق.
وبدلاً من ذلك، تبرز الحاجة إلى إرساء منظومة تتسم بتعدد الخيارات والمسارات (نظام يضمن استمرارية العمل عند تعطل جزء منه):
ويشمل ذلك خطوط أنابيب وموانئ ومسارات شحن متعددة، لضمان ألا تؤدي الأضرار التي قد تلحق بأحدها إلى شلّ النظام بأكمله.
· بالنسبة للمملكة العربية السعودية، يعني هذا توسيع خط الأنابيب المؤدي إلى ينبع مع العمل في الوقت نفسه على تطوير خيارات باتجاه سلطنة عمان.
· بالنسبة لدولة الإمارات، فيتمثل الأمر في توسيع منشآت الفجيرة وتعزيز الربط البري مع سلطنة عمان.
· بالنسبة لقطر، يتطلب الأمر دراسة إنشاء خط أنابيب للغاز ومرافق للإسالة خارج منطقة الخليج.
وينبغي استكمال هذه التدابير بتعزيز التخزين الاستراتيجي، وزيادة القدرة التكريرية، وتصدير المنتجات النفطية المكررة إلى خارج الخليج، فضلاً عن تطوير شبكات السكك الحديدية والبنية التحتية للكهرباء. فالمرونة لا تتحقق باستبدال مسار بآخر، بل بتوفر خيارات متعددة للمسارات يمكن اللجوء إليها أثناء الأزمات.
ثمة قيد إضافي يواجه بعض بدائل مضيق هرمز، وهو قيد تجاري وليس هندسياً؛ فمن حيث المبدأ، يمكن نقل النفط العراقي شمالاً إلى تركيا، إلا أن العملاء الرئيسيين للنفط العراقي يتواجدون في شرق آسيا.
وتواجه المملكة العربية السعودية مشكلة مماثلة، إذ يقع معظم عملائها أيضاً في شرق آسيا ، فعند تعطل حركة الملاحة في مضيق هرمز، يتعين على النفط الواصل إلى ينبع المرور عبر مضيق باب المندب في طريقه إلى آسيا.
وإذا ما أُغلق باب المندب أيضاً، فإن النفط المصدّر من ينبع والموجه إلى آسيا سيضطر للتوجه نحو البحر الأبيض المتوسط، ثم الدوران حول أفريقيا والعودة إلى المحيط الهندي؛ وهو مسار يضيف أسابيع إلى مدة الرحلة، ويرفع تكاليف الشحن والتأمين، ويفرض قيوداً على أنواع وأحجام الناقلات التي يمكن استخدامها.
وعليه، فإن المسارات الشمالية والغربية لا تشكل بديلاً حقيقياً لمضيق هرمز ، ولهذا السبب تحديداً، يبدو البديل الجنوبي عبر سلطنة عمان خياراً مقنعاً للغاية؛ فهو لا يتيح تجاوز مضيق هرمز وباب المندب فحسب، بل يوجه النفط مباشرة إلى المحيط الهندي، قاصداً الأسواق التي يتواجد فيها بالفعل معظم العملاء.
لقد أدت الحرب بالفعل إلى تسريع وتيرة التحول من الحلول الطارئة إلى منظومة لوجستية جديدة ، فعلى سبيل المثال، وسّعت شركة “موانئ دبي العالمية” (DP World) نطاق استخدام المسارات البرية التي تربط ميناء جبل علي بموانئ الساحل الشرقي، في حين أنشأت دبي وسلطنة عمان “ممرّاً أخضر” يسمح بتفريغ الشحنات في سلطنة عمان ونقلها براً إلى دولة الإمارات.
ما بدأ كاستجابة مؤقتة للاضطرابات في مضيق هرمز قد يتحول إلى سمة دائمة في منظومة التجارة الإقليمية ، وفي الوقت نفسه، تجري سلطنة عمان محادثات مع إيران بشأن الترتيبات المستقبلية للمرور الآمن عبر المضيق، وتأمل دول الخليج أن تتوصل مسقط إلى تفاهمات مع طهران تسمح باستئناف حركة الملاحة المنتظمة فيه، حتى لو تطلب الأمر في نهاية المطاف ترتيبات متفق عليها أو دفع رسوم مقابل المرور الآمن.
ورغم سعي دول الخليج لإيجاد بدائل، فإنها تدرك أيضاً أن المضيق سيظل شرياناً حيوياً، مما يستلزم وجود آلية للحد من المخاطر التي تهدد الملاحة فيه.
وفي ضوء ذلك، تبدو توقعات وزير الخزانة الأمريكي بعيدة المنال، ومن المرجح أنها طُرحت في سياق سياسي؛ إذ لا يُتوقع أن يفقد مضيق هرمز أهميته، ولا سيما في غضون عامين.
ومع ذلك، ينطوي الخطاب السائد على تحول محتمل؛ فقد سرعت الحرب من وتيرة التحول نحو تبني نهج يهدف إلى تقليل الاعتماد على مضيق هرمز. ولا يتمثل الهدف الواقعي في عالم خالٍ من مضيق هرمز، بل في إيجاد نظام إقليمي للطاقة لا تؤدي فيه الاضطرابات في المضيق إلى شلّ صادرات الطاقة الخليجية.
لقد نجحت كل من السعودية والإمارات في تصدير النفط جزئياً بفضل بنية تحتية أُنشئت قبل الحرب، في حين شهدت إيرادات العراق وقطر والكويت انخفاضاً حاداً، وبدأت الآثار السلبية لذلك تظهر بوضوح على اقتصاداتها.
ولا تُعد البدائل بمنأى عن المخاطر أيضاً؛ فقد تعرضت البنية التحتية لخطوط الأنابيب السعودية ومنشآت ميناء الفجيرة للاستهداف خلال الحرب.
ماذا عن الكيان الإسرائيلي؟
لدى إسرائيل مصلحة في تقليل اعتماد المنطقة على مضيق هرمز؛ إذ أن ذلك من شأنه أن يحد من قدرة إيران على تحويل التهديدات العسكرية الموجهة لحركة الملاحة إلى ورقة ضغط اقتصادي عالمي.
وعلاوة على ذلك، ثمة مصلحة إسرائيلية أخرى؛ فمع تحول منظومة الطاقة الإقليمية لتصبح أكثر اعتماداً على المسارات البرية والربط البيني، تتزايد أهمية ممرات النقل والبنية التحتية التي تعبر الشرق الأوسط.
وعلى المدى الطويل، قد يُضفي الربط بين شبه الجزيرة العربية والأردن ومنطقة البحر الأبيض المتوسط جدوى اقتصادية ومنطقاً بنيوياً على مشاريع مثل “الممر الاقتصادي بين الهند والشرق الأوسط وأوروبا” (IMEC) .
ومع ذلك، فإن الشق الشرقي من هذا الممر يربط الهند بموانئ في دولة الإمارات -وفي مقدمتها ميناء جبل علي- تقع داخل الخليج وتعتمد في عملها على المرور عبر مضيق هرمز.
وفي ظل هذه الظروف، لا يعالج الممر (IMEC) نقطة الضعف الرئيسية في السلسلة، وهي مضيق هرمز ، لذا، تستدعي الحرب -على أقل تقدير- إعادة النظر في مسار الممر؛ إذ ينبغي تحديد نقطة الدخول الشرقية للممر خارج منطقة مضيق هرمز -على سبيل المثال في الفجيرة أو الدقم- وربطها من هناك بالمملكة العربية السعودية.
وإلا، فإن الممر (IMEC) سينتهي به المطاف واقعاً في فخ التبعية الاستراتيجية ذاتها التي صُمم أصلاً للمساعدة في الحد منها.
و ختاماَ ، تؤكد معطيات الأزمة أن الهدف الواقعي لدول الخليج لا يتمثل في الاستغناء التام عن مضيق هرمز، بل في تحويل سيناريو إغلاقه من كارثة تصيب المنطقة بالشلل إلى حدث مدروس يمكن إدارته.
إن المرونة الحقيقية للأسواق لن تتحقق عبر حل إفرادياً واحد، بل من خلال بناء منظومة متعددة المسارات تضم خطوط أنابيب نحو بحر العرب، وتوسيع طاقات التكرير والتخزين، وإعادة هيكلة الممرات الاقتصادية مثل (IMEC) لتكون نقاط دخولها خارج الخليج.
إن النجاح في تنفيذ هذه المشاريع لن يحمي أمن الطاقة الإقليمي والدولي فحسب، بل سينهي عقوداً من الارتهان للتهديدات الجيوسياسية عند نقطة الاختناق الأكثر حرجاً في العالم.